 ぱんだはし
働かなくても、毎年100万円が手に入ったらな……
そんな生活を目指して、私は資産形成に取り組んでいます。年間100万円は、月に約83,000円。家計の負担を減らしたり、旅行や趣味、家族との時間を充実させたりできる金額です。
簡単に達成できる目標ではありません。だからこそ大切にしたいのが、「投資力を高めること」と「入金力を高めること」の2つです。
このページでは、まず投資で資産収入をつくる考え方を紹介し、その投資に回すお金をどう増やすかまで、順番にまとめていきます。
毎月更新!のっちのポートフォリオはこちら!
| 期間限定|今お得なポイ活情報 |
|---|
| 期間限定キャンペーンや還元率アップなど、今チェックしたいポイ活情報をまとめています。 投資に回せるお金を増やしたい方は、こちらもご覧ください。 ・おすすめ案件まとめ → 詳細はこちら(リンク設定予定) ・証券・NISA系の案件 → 詳細はこちら(リンク設定予定) ・クレカ・交通系の案件 → 詳細はこちら(リンク設定予定) ・日常で使いやすい案件 → 詳細はこちら(リンク設定予定) ※ポイント付与条件やキャンペーン期間は変更・終了する場合があります。 申込前に各案件の最新条件をご確認ください。 |
1. 年間100万円の不労所得を目指すには?
年間100万円を受け取るには、どのくらいの資産が必要でしょうか。利回りや取り崩し率を使って単純計算すると、次のようになります。
| 年間利回り・取り崩し率 | 必要な資産 |
|---|---|
| 2% | 5,000万円 |
| 3% | 約3,333万円 |
| 4% | 2,500万円 |
| 5% | 2,000万円 |
※税金・手数料は考慮しない単純計算です。配当利回りは固定ではなく、取り崩し率も将来の運用成果や資産の維持を保証するものではありません。
例えば2,500万円の資産から年4%相当の100万円を受け取れれば、数字の上では目標に届きます。ただし、配当金が減ることもあれば、相場の下落で資産が目減りすることもあります。だからこそ、自分に合った投資方法とリスクを理解することが大切です。
2. 投資力アップ|お金に働いてもらう

資産形成の方法は高配当株だけではありません。配当収入を得るのか、成長株で大きな値上がり益を狙うのか、インデックス投資で資産を育てるのか。目的とリスクに合わせて選ぶことが大切です。
高配当株投資|配当金を積み上げる
私が特に力を入れている投資方法です。企業の株式を保有し、配当金を受け取りながら年間配当100万円を目指しています。
株を売却せずに現金を受け取れる点は魅力ですが、減配・無配や株価下落のリスクがあります。業績、配当方針、利回り、割安度などを調べながら、銘柄選びの考え方を紹介します。
→ 高配当株投資の始め方・銘柄分析(関連記事へのリンク予定)
成長株投資|大きな値上がり益を狙う
今後の売上や利益が大きく伸びると期待される企業に投資し、株価の上昇によるキャピタルゲイン(値上がり益)を狙う方法です。配当金よりも、企業の成長に伴う株価上昇を重視します。
企業が予想以上に成長すれば大きな利益を得られる可能性があります。一方で、成長への期待が株価に織り込まれていることも多く、業績が期待に届かない場合には株価が大きく下がるリスクがあります。売却して初めて利益が確定する点も、配当金を受け取る投資との違いです。
→ 成長株投資の始め方・企業分析(関連記事へのリンク予定)
インデックス投資|資産を育てて取り崩す
全世界株式や米国株式などの指数に連動する投資信託を活用し、長期的に資産を育てる方法です。将来、必要な金額だけ売却して生活費に充てる選択肢もあります。
インデックス投資では、配当金そのものよりも資産全体の成長を重視できます。一方、相場が下がった時期に売却すると、資産が想定より早く減る場合があります。
ここで意識したいのが「資産寿命」です。これは、生活費などのために資産を取り崩していく場合、資産が何年間もつかという意味です。取り崩す金額、運用成績、物価の上昇などによって変わります。
→ インデックス投資と取り崩し戦略(関連記事へのリンク予定)
3. 入金力アップ|投資に回せるお金を増やす
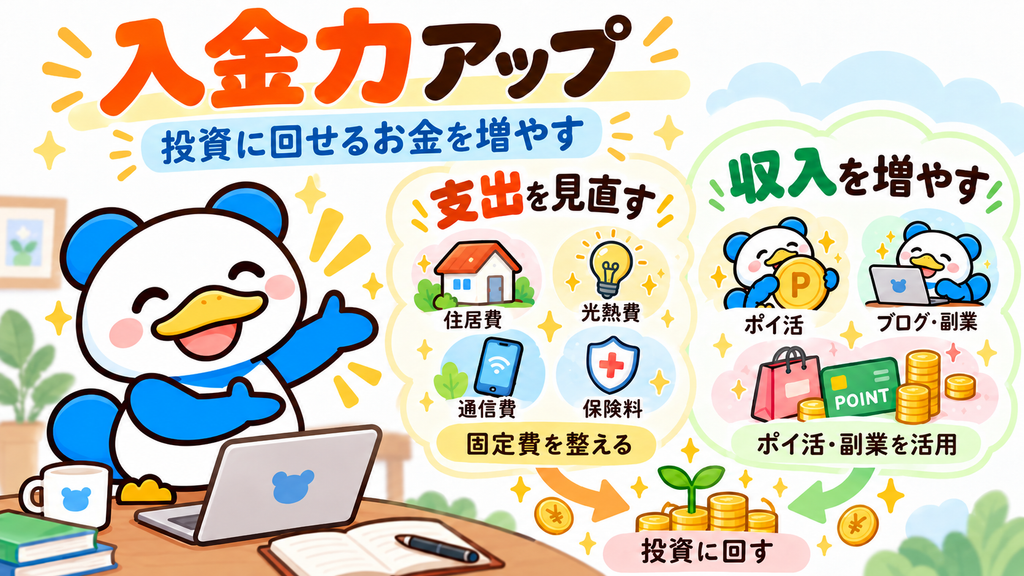
投資の知識を身につけても、投資に回せるお金がなければ資産形成は進みません。投資力と同じくらい大切なのが「入金力」です。
入金力を高める方法は、大きく「支出そのものを減らすこと」と「使ったお金からポイントを得たり、副業などで収入を増やしたりすること」に分けられます。以下では、実際に取り組める方法を項目別に整理しました。気になる項目からリンク先を確認してみてください。
支出を減らす|固定費や契約を見直す
まずは毎月の支払いを見直して、無理なく支出そのものを減らす方法です。通信契約や保険、光熱費などは、一度見直すと効果が続く可能性があります。以下は生活費の種類ごとにまとめています。
【通信費】
スマホの料金プランや自宅のインターネット回線を見直す。利用量に合うプランへ変更できないか確認します。
→ 通信費を減らす方法(個別ページへのリンク予定)
【住居費・光熱費】
電気・ガスの契約プラン、住宅関連費用などを見直す。契約変更の条件や初期費用も含めて比較します。
→ 住居費・光熱費を減らす方法(個別ページへのリンク予定)
【保険・医療費】
加入中の保険が必要な保障と合っているか確認し、過剰な保障を見直す。公的制度も確認します。
→ 保険・医療費を見直す方法(個別ページへのリンク予定)
【サブスク・定期支出】
利用していない動画配信やアプリ、会費などを整理。生活の満足度を大きく下げずに削減できるものを探します。
→ サブスク・定期支出を減らす方法(個別ページへのリンク予定)
収入を増やす|ポイ活・副業で投資資金をつくる
支出を見直すことに加えて、普段の支払いでポイントを獲得したり、本業以外の収入源を育てたりする方法もあります。
ポイ活のポイント還元は、厳密には給与や事業収入とは異なり、支払額の一部が戻る「実質的な負担軽減」に近い場合もあります。このページでは、投資に回せるお金を増やす方法として、副業と一緒に紹介します。
まずは、日常の支出をポイント獲得につなげる方法から探してみてください。
【交通費のポイ活】
電車・新幹線など、避けにくい交通費をお得な支払いに変える方法。ビューカード、WESTERポイント、交通系ICカードなどを用途別に紹介します。
→ 交通費でポイントを貯める方法(個別ページへのリンク予定)
【食費のポイ活・株主優待】
スーパーや外食でのポイント還元、決済方法、イオンなどの株主優待を比較。優待取得に必要な投資額や株価変動リスクも確認します。
→ 食費で得する方法(個別ページへのリンク予定)
【日用品・買い物のポイ活】
ドラッグストア、ネット通販、クレジットカード、ポイントサイトなどを組み合わせて、普段の買い物の還元を増やす方法。
→ 日用品・買い物でポイントを貯める方法(個別ページへのリンク予定)
【旅行・娯楽のポイ活】
ホテル、レジャー、旅行予約などで使えるポイント制度やキャンペーンを比較。不要な買い物を増やさないことも大切です。
→ 旅行・娯楽で得する方法(個別ページへのリンク予定)
【その他のポイ活】
証券口座開設などの条件達成型案件や、ポイントサイト経由の申込みを紹介。還元条件、対象外条件、実施時点の情報を確認します。
→ ポイ活・ポイントサイトの活用方法(個別ページへのリンク予定)
さらに、時間やスキルを使って収入そのものを増やす方法も紹介します。
- AIを活用した副業
- ブログ運営・アフィリエイト
- XなどのSNS収益化
- スキル販売・不用品販売
- 本業の収入アップ
→ 副業・収入アップの方法まとめ(関連記事へのリンク予定)
4. 投資力 × 入金力|資産形成のスピードを高める
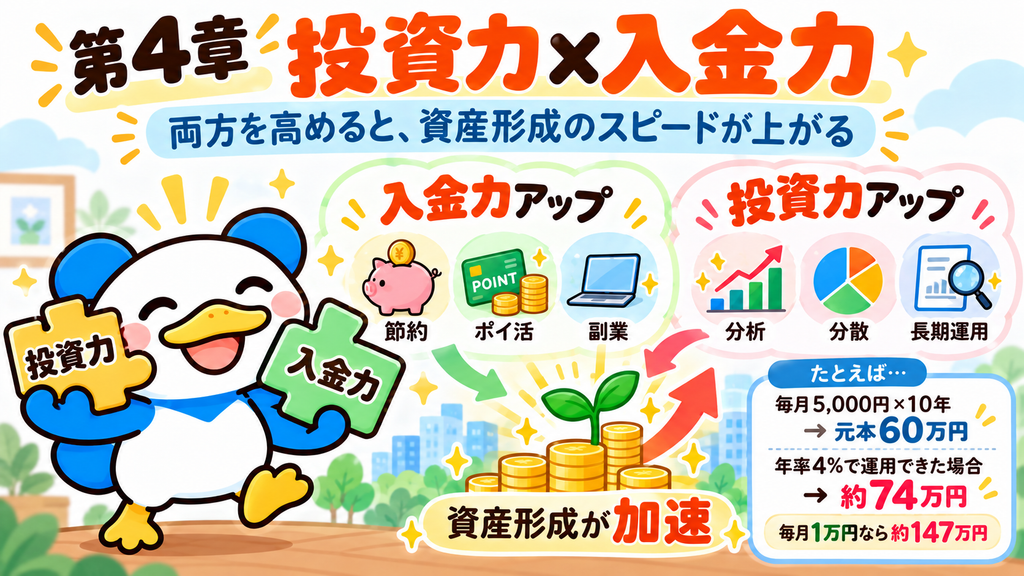
年間100万円の資産収入という目標に近づくには、「投資力」と「入金力」の両方を高めることが大切だと考えています。投資に回せるお金を増やすだけでなく、そのお金を長期的にどう育てるかを学ぶ。2つを組み合わせることで、資産形成の土台が強くなります。
入金力アップ|投資に回せる元本を増やす
例えば、固定費の見直しで月3,000円、ポイ活で月1,000円相当、副業で月1,000円の収入アップができれば、月5,000円分の投資余力が生まれます。これを10年間積み立てれば、運用をしなくても元本は60万円になります。
毎月の投資額を増やせれば、それだけ将来の資産を育てるための元本が増えます。少額でも、無理なく続けられることが入金力アップの強みです。
投資力アップ|同じお金をより上手に活かす
一方、せっかく確保したお金も、投資方法によって将来の結果は変わります。企業の業績や株価を調べる、長期・分散投資を理解する、手数料を抑える、リスクを取りすぎない――こうした判断を積み重ねることが投資力アップにつながります。
特に長期間の投資では、運用で得た利益がさらに利益を生む「複利」の効果も期待できます。ただし、投資の知識を増やしたからといって必ず高い利回りが得られるわけではありません。大きな利益を急いで狙うよりも、無理のない方法で長く続けることを大切にしたいです。
投資力と入金力を組み合わせると?
例えば、毎月5,000円を10年間積み立てる場合、運用しなければ60万円。仮に年率4%で運用できたとすると、10年後は約74万円になります。さらに入金力が増えて毎月1万円を積み立てられれば、同じ年率4%の仮定で約147万円になります。
つまり、入金力は「投資に回すお金を増やす力」、投資力は「そのお金を適切に運用する力」。どちらかだけでなく、両方を少しずつ伸ばしていくことが、年間100万円の資産収入という目標への近道だと思っています。
※毎月末に積み立て、年率4%を月次換算して複利計算した概算です。税金・手数料は考慮しておらず、実際の運用成果を保証するものではありません。ポイント還元は必ずしも現金化・投資利用できるとは限らないため、家計の中で確保できた余裕資金を積み立てる想定です。
5. 一緒に年間100万円を目指しましょう!
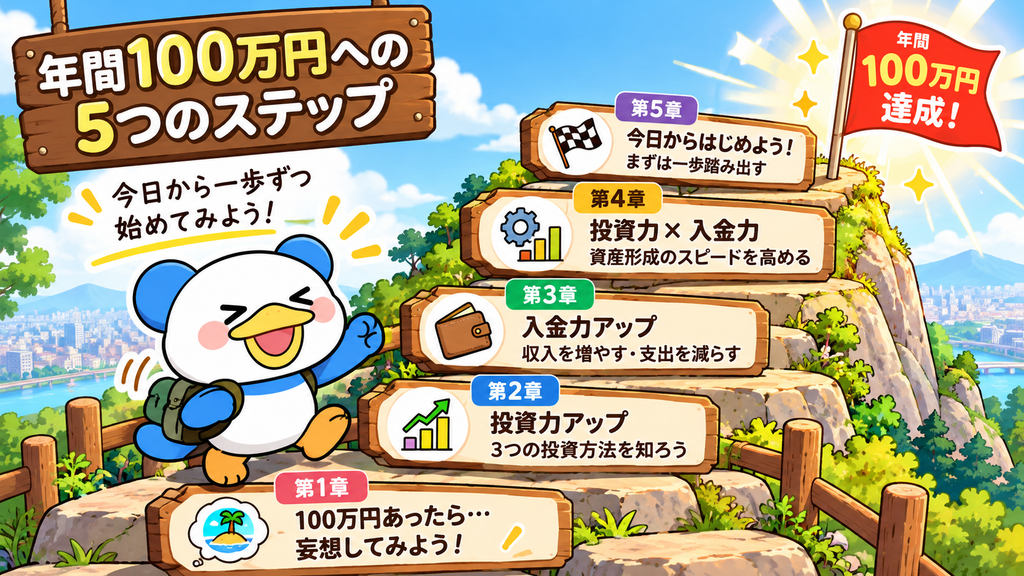
年間100万円の資産収入は簡単な目標ではありません。それでも、投資を学び、入金力を高め、少しずつ行動を積み重ねることで、目標に近づくことはできます。
このブログでは、高配当株投資を中心に、成長株投資やインデックス投資などの資産形成方法と、日々の生活で投資資金を増やす工夫を紹介していきます。
X(@Nocchi_nochilog)でも高配当株の銘柄分析や資産形成に役立つ情報を発信しています。一緒に資産形成を楽しんでいきましょう!🐼
